Nota fiscal errada pode virar prejuízo na reforma tributária
Problemas no cadastro de produtos e no tratamento dos impostos podem se espalhar pela operação e afetar a apuração
A nota fiscal passou a ocupar um ponto ainda mais sensível na reforma tributária em 2026. Desde 3 de agosto, a nota fiscal eletrônica para fornecimento de bens materiais integra o cronograma obrigatório de adaptação ao IBS e à CBS. Dez dias depois, a Receita Federal e o Comitê Gestor do IBS regulamentaram um programa para monitorar omissões, inconsistências e divergências nos documentos emitidos, permitindo a correção de falhas durante a transição.
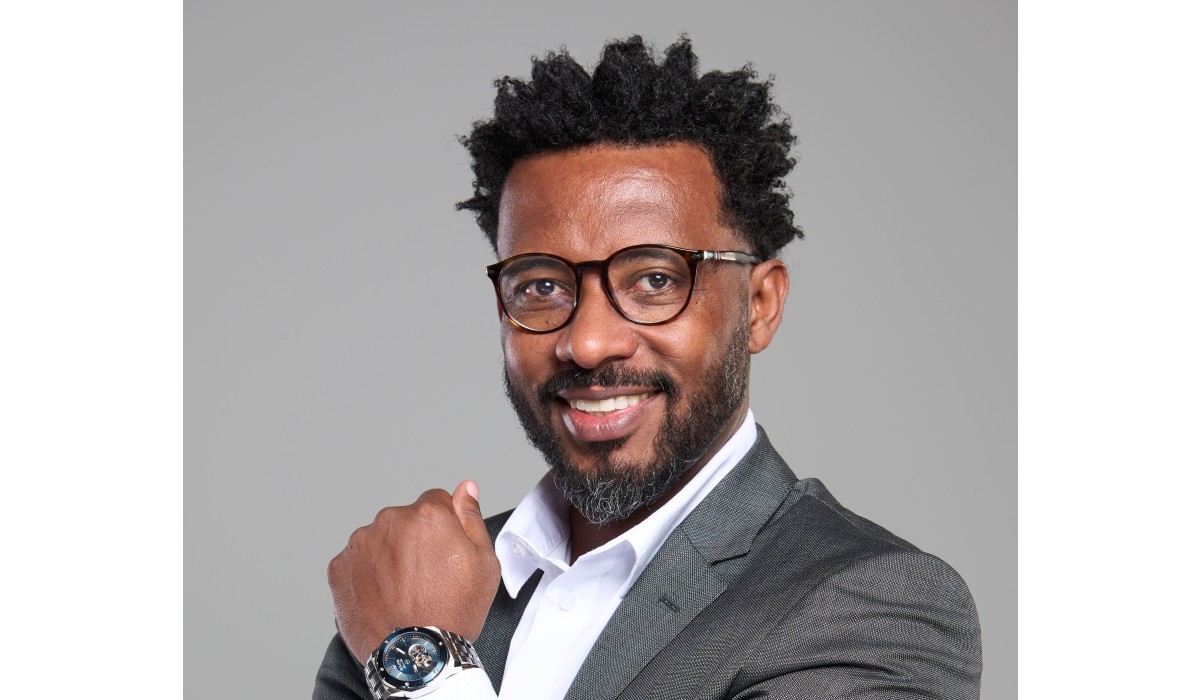
Altair Heitor, contador e psicólogo, é CFO da Palin & Martins, consultoria especializada em gestão tributária para o agronegócio, com atuação em recuperação de créditos, conformidade fiscal e reestruturação estratégica para produtores rurais e empresas do setor. Com mais de 23 anos de experiência, o especialista afirma que a adaptação não termina com a inclusão dos novos tributos nos sistemas. “A nota fiscal pode ser autorizada e ainda conter uma classificação inadequada. Quando essa informação chega à escrituração e à apuração, o problema deixa de estar somente na emissão e pode atingir o tratamento dado aos créditos”, afirma Altair.
A preocupação encontra respaldo na legislação que regulamenta os novos tributos. A Lei Complementar 214 determina que a apropriação de créditos de IBS e CBS, no regime regular, depende da comprovação da operação por documento fiscal eletrônico idôneo. A norma estabelece ainda que os valores apropriados correspondem, em regra, aos débitos destacados no documento de aquisição e extintos pelas formas previstas na legislação.
Para o contador e CFO, a mudança exige que as empresas revisem a origem das informações antes que um erro avance pelo processo contábil. Uma classificação equivocada incorporada ao cadastro pode ser reproduzida automaticamente em sucessivas emissões. “Quando a falha está na parametrização, ela deixa de ser pontual. A empresa pode repetir o mesmo problema durante meses e percebê-lo somente quando precisa revisar a apuração ou comprovar um crédito”, ressalta.
Seis falhas na nota fiscal que exigem atenção
A qualidade da nota fiscal depende de informações que começam antes da própria emissão. Classificação de mercadorias, natureza da movimentação, regras tributárias e integração entre os sistemas formam uma cadeia que, segundo o especialista em gestão tributária, precisa ser revisada durante a transição.
NCM incorreto
A Nomenclatura Comum do Mercosul identifica fiscalmente cada mercadoria e serve de referência para diferentes tratamentos tributários. A Receita Federal mantém o Sistema Classif para consulta dos códigos e das regras de enquadramento. Uma classificação incompatível com o produto pode levar à aplicação de uma regra fiscal inadequada.
CFOP inadequado
O Código Fiscal de Operações e Prestações identifica a natureza da movimentação registrada, como compra, venda, transferência ou devolução. Quando o código utilizado não corresponde à transação realizada, as informações levadas à escrituração podem ficar incompatíveis com a operação efetiva.
Tributação divergente
Alíquota, enquadramento e tratamento fiscal precisam corresponder às características da transação. Uma regra cadastrada incorretamente pode alterar os valores registrados e exigir ajustes posteriores.
Destaque incorreto dos tributos
A informação registrada no documento ganha importância adicional com o novo modelo. A Lei Complementar 214 prevê situações em que a apropriação dos créditos fica condicionada ao destaque correto do IBS e da CBS no documento fiscal eletrônico.
Parametrização inadequada
Cadastros desatualizados e regras configuradas de forma equivocada nos sistemas emissores podem multiplicar uma única falha por dezenas ou centenas de documentos. “Um erro de classificação isolado pode ser corrigido. Quando ele está incorporado à regra utilizada pelo sistema, o alcance é muito maior e pode comprometer uma sequência de notas fiscais”, aponta o especialista.
Falta de integração entre faturamento e contabilidade
Quando os dados utilizados na emissão não são confrontados com a escrituração, uma divergência pode ser percebida apenas no fechamento fiscal. Para o executivo, a prevenção depende da comunicação entre as áreas responsáveis pelos cadastros, faturamento, contabilidade e tecnologia.
Autorização da nota fiscal não significa ausência de erro
A própria Receita Federal reconheceu que a implantação exige ajustes operacionais de empresas, profissionais da contabilidade e desenvolvedores de sistemas. O Programa Nacional de Conformidade Tributária, regulamentado em agosto, prevê monitoramento e comunicação aos contribuintes quando forem encontradas omissões, inconsistências ou divergências nos documentos fiscais. Também preserva o prazo legal de 60 dias para a regularização das falhas identificadas pela administração tributária.
Para Altair, a medida reforça a diferença entre conseguir emitir um documento e garantir que todas as informações utilizadas estejam adequadas à operação realizada. “A autorização eletrônica não deve ser tratada como uma auditoria tributária da nota fiscal. A responsabilidade pela classificação, pelo cadastro e pelas regras aplicadas continua exigindo controle da empresa”, destaca o contador.
No agronegócio, a relação entre documentação e créditos já faz parte da rotina fiscal. Em São Paulo, produtores rurais, sociedades de produtores e cooperativas que utilizam o sistema e-CredRural para registrar e movimentar créditos de ICMS precisam cumprir exigências documentais e emitir nota fiscal eletrônica. O sistema da Secretaria da Fazenda também exige o envio periódico de informações digitais para a utilização dos valores.
O tema ganha importância porque o ICMS continuará existindo durante parte da transição. Ao mesmo tempo em que empresas precisam preservar a regularidade das operações atuais, também começam a adaptar sistemas e procedimentos às regras dos novos tributos.
“Esperar uma divergência aparecer no fechamento significa agir depois que a informação já percorreu várias etapas. A reforma tributária aumenta a importância de acertar a nota fiscal desde a origem, porque classificação, cadastro e parametrização passam a exigir uma revisão integrada da operação”, conclui Altair.
Sobre Altair Heitor
Altair Heitor é contador, psicólogo e especialista em gestão tributária para o agronegócio, com mais de 23 anos de experiência. Formado em Ciências Contábeis pela Faculdade Dom Pedro II (SRES) e em Psicologia pela UNORP, possui MBA em Gestão Financeira, Controladoria, Auditoria e Compliance pela FGV. Atua como CFO da consultoria Palin & Martins, onde lidera projetos de recuperação de crédito tributário, compliance fiscal e reestruturação estratégica para produtores rurais e empresas do agro, ao lado da sócia Jéssica Palin.
Reconhecido como referência nacional em recuperação de crédito de ICMS e especialista em crédito acumulado (e-CredRural, e-CredAc), também ministra mentorias e treinamentos técnicos voltados à capacitação do setor. Sua atuação ganhou destaque com o aumento das exigências fiscais no campo, defendendo a consultoria tributária como ferramenta estratégica para a geração de resultados. Acesse instagram.com/altairheitor.
Sobre a Palin & Martins
Fundada em São José do Rio Preto (SP), a Palin & Martins é uma consultoria especializada em gestão tributária para o agronegócio, com atuação em todo o território nacional. A empresa é referência na recuperação de créditos de ICMS, conformidade fiscal e reestruturação estratégica, com foco em produtores rurais, empresas do agro e exportadores.
Sob a liderança de Altair Heitor, contador e psicólogo com mais de 22 anos de experiência, e da advogada e psicóloga Jéssica Palin Martins, a consultoria já movimentou mais de R$733 milhões em créditos tributários para seus clientes.
Reconhecida por aliar precisão técnica, inteligência de dados e abordagem humanizada, a Palin & Martins atua diretamente na conversão de tributos em ativos financeiros legítimos. Além disso, oferece mentorias e treinamentos voltados à capacitação de empresários e profissionais do setor. Acesse palinemartins.com.br
Texto: Carolina Lara
Imagem: divulgação
Somos o Grupo Multimídia, editora e agência de publicidade especializada em conteúdos da cadeia produtiva da madeira e móveis, desde 1998. Informações, artigos e conteúdos de empresas e entidades não exprimem nossa opinião. Envie informações, fotos, vídeos, novidades, lançamentos, denúncias e reclamações para nossa equipe através do e-mail redacao@grupomultimidia.com.br. Se preferir, entre em contato pelo whats app (11) 9 9511.5824 ou (41) 3235.5015.
Conheça nossos portais, revistas e eventos!
Confira nosso mídia kit